물려받은 땅을 팔았더니,
상속세 고지서가 다시 왔습니다
부산 더나은세무회계 김나은 세무사입니다. 국세심사위원·부산경제진흥원 전문 컨설턴트로서 상속세·증여세·가업승계·법인컨설팅을 직접 설계합니다.
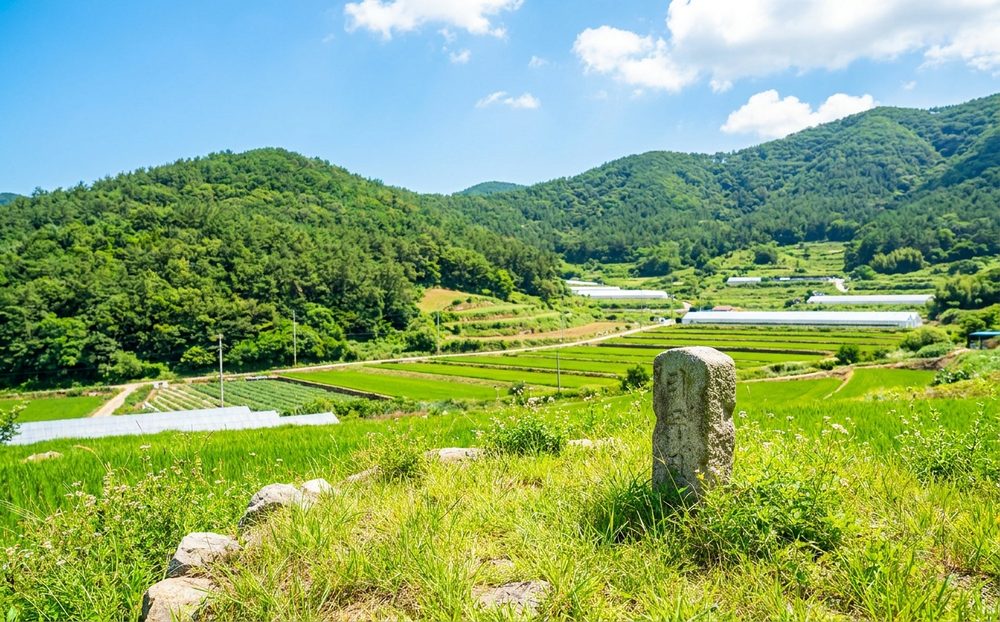
기장군에 있는 임야입니다. 아버지가 오래전에 사두신 땅이었고, 형제 두 분이 나란히 물려받으셨습니다.
땅값이 국세청 기준으로 3억이라 그 값으로 상속세를 신고했습니다. 기한 내에 신고 잘 했고 납부도 잘 했습니다.
그리고 1년쯤 지나 그 땅을 팔았습니다. 쓸 데도 없는 땅이었고 마침 사겠다는 사람이 나타났기 때문입니다. 판 값은 5억이었습니다.
그런데 얼마 뒤 상속세 고지서가 다시 왔습니다.
세무서는 그 땅이 5억에 팔렸으니 물려받을 당시에도 5억짜리였다고 보고, 3억으로 신고한 것과의 차액에 세금을 다시 매기겠다는 겁니다.
- 형제 — “판 건 물려받고 한참 지난 뒤입니다. 그 사이에 땅값이 오른 건데 왜 물려받을 때부터 5억이었다고 하십니까?”
- 세무서 — “1년 사이에 값이 달라질 만한 특별한 사정이 없었습니다. 그러니 그때도 5억으로 봅니다.”
누가 맞을까요.
이 다툼도 실제로 대법원까지 갔습니다. 그리고 2026년 5월, 대법원은 이번엔 납세자 손을 들어줬습니다.
대법원이 짚은 것은 두 가지였습니다. 하나는 시간이 흘러 값이 오른 것도 함께 따져야 한다는 점이고, 다른 하나는 “그 사이 값이 안 변했다”는 것을 세무서가 증명해야 한다는 점이었습니다.
왜 이런 일이 생기나
물려받은 재산에 세금을 매기려면 그 재산이 얼마짜리인지부터 정해야 합니다. 아파트라면 어렵지 않습니다. 비슷한 물건이 팔린 값이 있기 때문입니다.
하지만 땅은 다릅니다. 옆 땅과 모양도 다르고 위치도 다르고, 몇 년째 거래가 한 건도 없는 경우가 흔합니다. 비교할 게 없으니 국세청이 정해둔 기준값으로 신고해왔습니다.
문제는 그 기준값이 실제 거래되는 값보다 훨씬 낮은 경우가 많다는 점입니다. 그래서 세무서는 물려받은 뒤에 실제로 팔린 값이 나오면 그 값을 끌어다 쓰려고 합니다.
다만 아무 때나 끌어다 쓸 수 있는 것은 아닙니다. 물려받은 날 앞뒤 6개월 안에 팔렸다면 그 값을 쓰는 것이 원칙입니다. 그 기간을 넘겨서 팔린 값을 끌어다 쓰려면 조건이 붙습니다. 이번 판결이 다룬 것이 바로 그 조건입니다.
| 앞뒤 6개월 안에 팔면 | 그 뒤에 팔면 | |
|---|---|---|
| 쓰는 값 | 판 값 | 원칙은 기준값 |
| 세무서가 판 값을 쓰려면 | 그냥 쓸 수 있음 | 값이 안 변했다는 걸 증명해야 함 |
| 시간 지나 오른 값 | 해당 없음 | 함께 따져야 함 |
이런 일을 겪지 않는 세 가지
하나. 팔 계획이 있다면 신고 전에 말씀하십시오
물려받은 재산을 곧 팔 생각이 있다면 그 이야기를 상속세 신고 전에 꺼내야 합니다. 팔 시점이 6개월 안이냐 밖이냐에 따라 신고 방식이 달라지기 때문입니다.
6개월 안에 팔 것이 확실하다면 그 값에 맞춰 신고하는 편이 오히려 깔끔합니다. 나중에 다시 계산당하지 않고, 팔 때 내는 세금도 함께 줄어드는 구조가 되기 때문입니다.
둘. 그렇다고 무조건 높게 신고하라는 건 아닙니다
신고 금액을 올리면 상속세는 늘어납니다. 팔 계획이 전혀 없는 땅이라면 굳이 올릴 이유가 없습니다.
판단 기준은 하나입니다. 그 재산을 언제 팔 것인가. 몇 년 안에 팔 계획이 있다면 상속세와 나중에 팔 때 내는 세금을 합쳐서 비교해야 하고, 계속 가지고 계실 거라면 상속세만 보면 됩니다. 더나은세무회계는 이런 경우 두 세금을 함께 계산해 방향을 잡습니다.
셋. 이미 고지서를 받으셨어도 포기하실 일이 아닙니다
이번 판결이 알려주는 것이 바로 이 부분입니다. 세무서가 나중에 팔린 값을 끌어다 쓰려면 그 사이 값이 변할 사정이 없었다는 것을 세무서가 증명해야 합니다. 증명하지 못하면 그 과세는 유지되기 어렵습니다.
그러니 물려받은 때와 판 때 사이에 무슨 일이 있었는지를 짚어보셔야 합니다. 주변 개발 이야기가 오갔는지, 인근 땅값이 어떻게 움직였는지, 용도가 바뀌었는지 같은 것들이 근거가 됩니다.
- 앞뒤 6개월 안에 팔면 — 판 값이 그대로 기준이 된다
- 그 뒤에 팔면 — 세무서가 값이 안 변했음을 증명해야 한다
- 그래서 팔 계획을 신고 전에 꺼내야 한다
핵심 정리
- 무슨 일인가 — 물려받은 땅을 나중에 팔면, 세무서가 그 판 값으로 상속세를 다시 매기려 할 수 있습니다.
- 어디서 갈리나 — 물려받은 날 앞뒤 6개월 안에 팔았는지 여부입니다. 그 밖이면 세무서가 값이 안 변했음을 증명해야 합니다.
- 대법원은 — 2026년 5월, 시간이 흘러 오른 값도 함께 따져야 하고 증명 책임은 세무서에 있다고 보았습니다.
- 무엇을 하나 — 팔 계획이 있다면 상속세 신고 전에 시점부터 정합니다. 이미 고지서를 받으셨다면 그 사이에 값이 오를 사정이 있었는지 짚어봅니다.
자주 묻는 질문
물려받자마자 팔면 세금이 없다던데 맞나요?
앞뒤 6개월 안에 팔면 그 판 값이 물려받을 당시의 값으로 인정됩니다. 그러면 두 값이 같아져 팔 때 내는 세금이 거의 생기지 않습니다. 다만 그만큼 상속세 쪽이 올라갈 수 있어 둘을 합쳐서 봐야 합니다.
형제가 지분으로 나눠 가져도 되나요?
가능합니다. 다만 나중에 팔 때 두 사람의 합의가 필요하고, 그 사이 상속이 한 번 더 일어나면 관계자가 늘어납니다. 팔 계획이 있다면 물려받는 단계에서 방향을 잡는 편이 낫습니다.
세무서가 다시 매긴 값은 무조건 따라야 하나요?
그렇지 않습니다. 대법원이 인정한 것은 “이런 경우에 판 값을 쓸 수 있다”는 것이지, 세무서가 매긴 값이 항상 맞다는 뜻은 아닙니다. 물려받은 때와 판 때 사이에 값이 오를 사정이 있었다면 다퉈볼 여지가 있습니다.
근거 자료
대법원 2026. 5. 20. 선고 2025두30615 판결(상속세부과처분취소, 상고기각) — 대법원 판례DB
lx.scourt.go.kr — 2025두30615
같은 판결 해설 — 조세금융신문
tfmedia.co.kr 판례 해설
상속세 및 증여세법 제60조(평가의 원칙 등) — 국세법령정보시스템
taxlaw.nts.go.kr — 상증세법 제60조
물려받은 땅을 파실 계획이 있으신가요? 파는 시점부터 정하면 방향이 잡힙니다.